
星kong体育网客户端 SSD 则是另一幅图景-星空(xingkong综合)体育官方网站入口
发布日期:2026-10-05 06:41 点击次数:55
智通财经APP获悉,高盛在 9 月 30 日发布的《韩国科技:存储价钱跟踪》中漠视一个判断:TrendForce 对 2026 年四季度存储合约价的预测全面高于高盛自己预估,PC DRAM、处事器 DRAM 与 NAND 三项偏高,唯独移动 DRAM 与高盛基本一致。该行重申对三星电子(并排入深信买入名单)与 SK 海力士的“买入”评级。
四季度的三条加价线
据高盛引述 TrendForce 的预测,四季度 PC DRAM、处事器 DRAM、移动 DRAM 的平均售价将鉴识环比上升 13%-18%、10%-15%、0%-5%;NAND 举座环比涨 15%-20%,其中企业级 SSD 一项就涨 23%-28%。
对照高盛我方的模子:三星与 SK 海力士的均值口径下,四季度 PC DRAM 环比涨 9%、处事器 DRAM 涨 10%、移动 DRAM 涨 3%-4%、NAND 涨 9%-11%。也便是说,除移动端基本吻合外,其余三个口袋 TrendForce 齐更乐不雅。需要属意口径层级——据 TrendForce 集邦盘问官方新闻稿,四季度一般型(Conventional)DRAM 合约价环比涨 10%-15%,计入 HBM 后的举座 DRAM 涨 15%-20%,高盛阐发中的 13%-18% 是 PC DRAM 这一细分项,两者不成互换。
再看 2027 年一季度:TrendForce 权衡 PC DRAM 与处事器 DRAM 鉴识环比涨 3%-8%,处事器端与高盛的 3%-7% 基本吻合;移动端则将重拾动能,LPDDR5X 与 LPDDR4X 鉴识权衡环比涨 13%-18% 与 5%-10%。
现货比合约更紧:DDR4 溢价已到 44%
从 9 月的价钱看,加价并非只写在预测里。据高盛引述 TrendForce 数据,DDR4 8GB 合约价环比上升 4% 至 148 好意思元,DDR5 8GB 持平于 133 好意思元,DDR5 相对 DDR4 的折价因此扩大至 10%(8 月为 6%);处事器端 DDR4 64GB 模组持平于 1,295 好意思元,DDR5 64GB 模组环比微涨 1% 至 1,515 好意思元,DDR5 溢价由 16% 升至 17%。
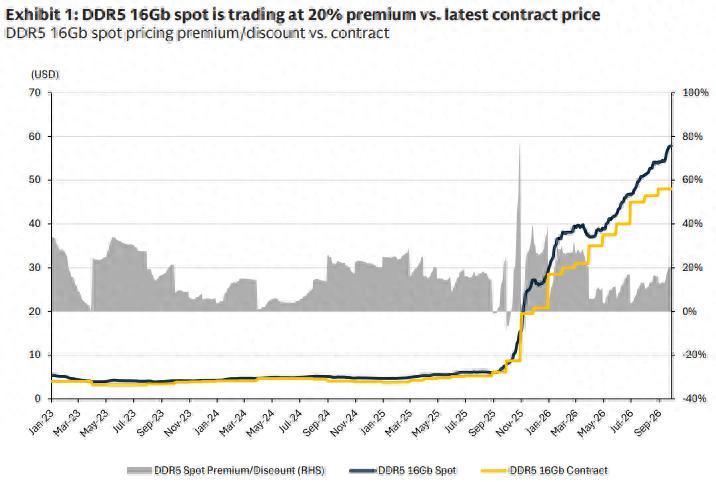
信得过的信号在现货:DDR5 16Gb 现货较最新合约价溢价 20%,DDR4 8Gb 现货的溢价更高达 44%——老一代产物因原厂逐步退出而尤为紧俏。高盛指出,PC OEM 为应答 2027 年可能的供给收缩,在所有这个词这个词四季度仍将守护激进采购,这是价钱最主要的复古。
初始机制并不复杂:原厂不息把先进制程产能优先投向处事器高性能产物,举座供不应求的形势未变;处事器端跟着 CPU 供给改善,云处事商与处事器 OEM 追加位元采购,以知足代理式 AI(agentic AI)场景下通用处事器对 RDIMM 的需求,但受零部件供给、封测产能与 DRAM 前段制程转念弹性已毕,供给组合仍无法匹配需求。TrendForce 还教唆,部分卖方因长约(LTA)中的价钱区间机制,出货涨幅会逾期于商场平均——这是判断原厂本色事迹时容易被忽略的一层。
企业级 SSD:独一“越涨越快”的品类
NAND 里面出现了显著分化。据 TrendForce,跟着云处事商持续加码 AI 推理基础法度,2026 年企业级 SSD 位元需求权衡同比增长逾 80%,采购驱能源已从大模子锤真金不怕火转向本色的 AI 部署,代理式 AI 的大鸿沟上线使及时检索与缓存的数据量成倍放大,QLC 在向量数据库中的渗入同步耕种;原厂虽扩增 QLC 与高容量机型供应,但新增产能多已被客户提前锁定,流入公开商场者有限。企业级 SSD 因此成为四季度独一涨幅加快的存储品类。
客户端 SSD 则是另一幅图景。据 TrendForce,PC OEM 可依靠上半年确立的整机库存与渠谈备货复古四季度出货,只需补充脱落缺料品类;品牌厂为压低整机物料成本还下调了主流机型的 SSD 容量,采购量与平均搭载容量同步收缩。买方手捏库存、采购量有限,原厂报价作风转趋弹性,涨幅受到扼制。eMMC/UFS 更弱——手机品牌多以既有库存复古四季度坐褥,向原厂新增的采购量十分有限。
移动端是独一的例外,但来岁一季度要补涨
四季度移动 DRAM 只涨 0%-5%,是全表最弱的品类。TrendForce 的评释是:LPDDR 成本高企压制智妙手机产量,加上原厂把产能转向处事器产物导致手机端配额吃紧,位元需求举座被压低;加价钱局虽已树立,但由于前期已大幅提前反应涨幅,四季度涨势较上一季度管束。高盛则把这归因于“供应从移动端被再行分拨到处事器端”这一结构性挤压。到 2027 年一季度,这一压制权衡回转,LPDDR5X 与 LPDDR4X 鉴识环比涨 13%-18% 与 5%-10%。
2027 年更紧:HBM 吃掉产能,降规格也救不了成本
信得过决定这轮周期长度的是 2027 年。据 TrendForce 9 月 29 日发布的酌量,AI 处事器需求持续膨大,使 HBM 与传统 DRAM 不息争夺有限的先进制程与晶圆产能,加上新一代产物良率与产出爬坡需要时分,2027 年存储供应将持续吃紧;该机构已上修 2027 年 HBM 价钱预测,预估夹杂平均售价(Blended ASP)同比增长 121%,反应高价 HBM4 占比耕种与 HBM4e 于 2027 年下半年逐步放量。
产能侧的挤压有明确数字。据三星电子践诺副总裁金泰宇(Kim Taewoo)9 月 29 日对外露馅,HBM 占众人 DRAM 厂晶圆总产能的比重权衡从现在的约 20% 升至 2027 年的近 30%;HBM 与传统 DRAM 共用归拢套晶圆产能资源,HBM 产出扩大将挤压传统 DRAM 的供给空间。HBM 单片所占晶圆面积约为传统 DRAM 的三倍,这意味着传统 DRAM 供给被挤出的速率可能是 HBM 占比耕种速率的两到三倍。
值得注目的是,降价念念路走欠亨。GPU 与 ASIC 厂商正磋磨把 HBM 从 12 层(12-Hi)降到 8 层以镌汰成本,但 TrendForce 指出,每颗 HBM 齐需搭载一颗 Base Die,该成本不会随层数减少而成比例下降,8-Hi 可分担 Base Die 成本的 DRAM 容量更少,换算后的每 Gb 成本反而更高,2027 年 8-Hi 的每 Gb 价钱可能较 12-Hi 溢价 10%-20%——降规格可部分缓解 GPU 成本压力,但扭转不了 HBM 举座大幅加价的趋势。
高盛的估值与它列出的风险
高盛对三星电子的 12 个月成见价为正常股 49 万韩元,接受 2026-2027 年 EV/EBITDA 分部估值(SOTP);优先股成见价 36 万韩元,对应 27% 的成见优先股折价(取二因子模子折价与往日一个月平均折价的均值),正常股与优先股均为“买入”。下行风险列了三条:存储供需大幅恶化、智妙手机利润率急剧收缩、移动 OLED 商场份额流失。
对 SK 海力士的 12 个月成见价为350 万韩元,接受 2026-2027 年平均市盈率法,成见 P/E 为 9.0 倍。风险列了四条:存储供需大幅恶化与时刻移动蔓延;智妙手机、PC、处事器需求走弱连累传统存储需求;三星 HBM 业务进展积极从而冲击其 HBM 收入与利润;AI 关系本钱开支下滑收缩 HBM 需求。
商场为什么还在卖
耐东谈主寻味的是,价钱越涨、韩国半导体股价反而承压。据韩国媒体报谈,众人基金为镌汰风险聚合抛售新兴商场中易于变现的大盘芯片股,外资一度在 6 个往来日内净卖出三星电子与 SK 海力士共计约 496 亿元东谈主民币;韩元短期大幅走强,让外资有契机抛售浮盈的芯片股并锁定汇兑收益,同期激励对主要出口巨头三季度事迹不足预期的担忧。三星电子此前晓示 15 万亿韩元回购贪图,SK 海力士贪图回购并刊出价值 40 万亿韩元的股票。
基本面上,三季度事迹仍指向历史高位。据 FnGuide 汇总的券商共鸣,三星电子三季度买卖利润权衡约 110.3 万亿韩元,同比增长逾 8 倍,将成为首家单季买卖利润窒碍 100 万亿韩元的韩国企业;SK 海力士权衡约 78.1 万亿韩元,环比增长约 29%;两家共计约 188 万亿韩元。不外不合雷同存在——DS 投资证券给出三星 104 万亿、SK 海力士 70 万亿的偏保守预测,核面孔由是韩元较二季度末大幅走强(好意思元兑韩元汇率下降约 11%):两家公司收入简直一齐以好意思元计价,韩元增值意味着换算回韩元的收入缩水,对消了部分加价红利。
财报端的最新注脚来自好意思光。据其 9 月 30 日发布的 2026 财年第四财季阐发,单季营收 542.3 亿好意思元、同比增长约 379%,诊治后毛利率 87.0%,诊治后每股收益 33.42 好意思元,均高于商场预期;2027 财年第一财季营收辅导约 615 亿好意思元,雷同高于分析师预期的 568 亿好意思元。财报公布后好意思光盘后小幅颤动,而该股年内累计涨幅已达约 273%,是费城半导体指数因素股中阐扬最佳的一只。
这轮存储行情的中枢变量长期是归拢个:AI 本钱开支能否延续。只消超大鸿沟云厂商的建造节拍不休星kong体育网,加价就能传导下去;而一朝 AI 投资降温,如今锁在耐久合同里的高价位库存,反噬也会来得很快。
栏目分类